


Simple Loan: Finance Calc
4,286.00 Arvustused
Rakenduse andmed
- Versioon
- 30
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 500 000+
- Arendaja
- Piramit
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
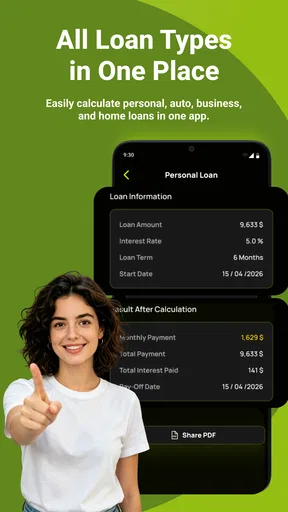
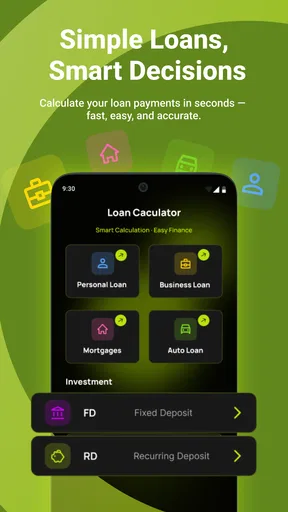
Kui ma kaalun laenu, ei taha ma tavaliselt alustada pangalehelt ega proovida peast arvutada, kui palju igakuine makse tegelikult eelarvest ära võtab. Simple Loan: Finance Calc on Androidi finantsrakendus, mis keskendubki sellele esimesele praktilisele sammule: laenu EMI, intressi ja kogu tagasimakse kiirele hindamisele enne otsuse tegemist. Minu hinnangul on see kõige kasulikum inimesele, kes tahab erinevaid laenusummasid ja perioode rahulikult kõrvutada, ilma et peaks kohe laenuandja vormi täitma.
Rakenduse arendaja on Piramit ning see on tasuta kasutatav. Rakendus kuulub rahanduse kategooriasse, selle vanusepiirang on PEGI 3 ja minimaalne Androidi versioon on 7.0. Praegune versioon on 30 ning kasutajate keskmine hinnang on 4,2. Üle 500 tuhande paigalduse näitab, et tegemist ei ole päris tundmatu tööriistaga, kuigi ma ei võtaks populaarsust iseenesest tõendina, et iga arvutus sobib iga laenutoote jaoks.
Kuidas ma Simple Loaniga laenu enne otsust läbi mängin
Minu jaoks algab hea kasutuskogemus sellest, et rakendus aitab küsimuse väiksemateks osadeks jagada. Kui mõtlen näiteks koduse remondi, auto või ootamatu väljamineku peale, sisestan esmalt soovitud laenusumma, intressi ja tagasimakseperioodi. Seejärel vaatan mitte ainult kuumakset, vaid ka seda, kui palju raha läheb kogu perioodi jooksul tagasi. Just see teine number on sageli ebamugavam, kuid otsustamisel tähtsam.
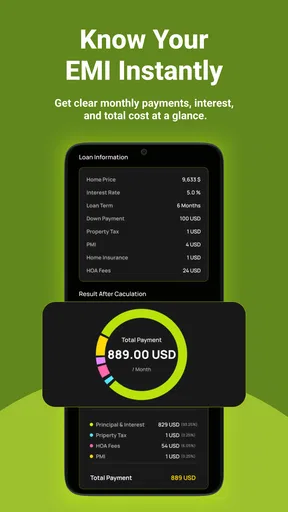
EMI ehk võrdne perioodiline laenumakse annab kiire esmase pildi. Kui kuumakse tundub talutav, ei tähenda see veel, et laen on soodne. Pikem periood võib muuta igakuise kohustuse väiksemaks, kuid kasvatada intressikulu. Simple Loan teeb selle erinevuse nähtavaks viisil, mis on tavakasutajale arusaadavam kui pikk lepingutekst või keeruline kalkulaatorileht.
Ma soovitan alustada alati ühe konservatiivse stsenaariumiga. Kasutan summat, mida päriselt vajaksin, mitte maksimaalset summat, mida mõni laenuandja võiks pakkuda. Seejärel muudan ainult üht sisendit korraga: kõigepealt perioodi, siis intressi ja lõpuks summat. Nii on lihtsam aru saada, milline muudatus kuumakset kõige rohkem mõjutab. Kui kõike korraga muuta, võib tulemus küll kiiresti muutuda, kuid põhjust on raskem märgata.
Praktiline näide on olukord, kus kodumasin läheb katki ja mul on vaja otsustada, kas tasuda ost kohe, kasutada sääste või võtta laen. Sisestan vajaliku summa, vaatan lühema ja pikema perioodi erinevust ning võrdlen kogu tagasimakset oma olemasoleva eelarvega. Kui pikem periood säästab kuus vaid väikese summa, kuid lisab kogu laenule märgatavalt intressikulu, võib lühem variant olla mõistlikum. Kui aga lühem makse muudab igakuise eelarve liiga pingeliseks, ei ole suurem kogukulu ainus otsustegur.
Siin peitub rakenduse esimene tugevus: see ei sunni mind kohe taotlust alustama. Saan enne laenuandjaga suhtlemist teha oma esialgse arvutuse ja minna pakkumist vaatama konkreetsemate küsimustega. See vähendab olukorda, kus keskendun ainult reklaamis näidatud kuumaksele.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Milliseid seadeid ja sisendeid tasub kontrollida
Simple Loan on kõige kasulikum siis, kui sisestatud väärtused vastavad päris pakkumisele. Intressi puhul ei tasu võtta suvalist ümardatud numbrit, kui laenuandja kuvab lepingu või pakkumise juures täpsema määra. Väike erinevus võib lühikese laenu puhul olla väheoluline, kuid pikema perioodi korral hakkab kogukulu rohkem eristuma.
Samuti tuleb vaadata, kas kasutatav intress on esitatud aastase määrana ja kas rakenduse sisend eeldab sama loogikat. Kalkulaatori tulemus on ainult nii hea kui selle lähteandmed. Kui laenuandja kasutab lisaks intressile lepingutasu, haldustasu, konto hooldustasu või muid kulusid, ei tohiks rakenduse näidatud kogusummat pidada automaatselt lõplikuks krediidikuluks.
Kõige olulisem harjumus on võrrelda sama summat sama perioodi ja sama intressiga. Kui üks arvutus on tehtud väiksema summa ning teine pikema perioodi põhjal, ei ütle tulemuste kõrvutamine kuigi palju. Mina paneksin esmalt paika kolm muutumatut asja ja muudaksin seejärel ainult ühte neist. See on lihtne võte, kuid aitab vältida väga levinud viga, kus soodsamana tunduv variant on tegelikult lihtsalt teistsuguse tähtajaga.
Enne tulemuse usaldamist kontrollin ka, kas sisestatud periood on väljendatud kuudes või aastates. Laenukalkulaatorites on see koht, kus kiirustades võib teha suure vea. Kui periood on rakenduses kuudes, sisestan selle alati kuude arvuna, mitte aastate arvuna. Seejärel vaatan, kas kuumakse suurus tundub üldse mõistlik võrreldes laenusumma ja intressiga.
Veel üks kasulik kontroll on ümardamine. Kui rakendus kuvab kuumakse ümardatud kujul, ei tasu korrutada kuumakset lihtsalt perioodi pikkusega ja eeldada, et saad täpselt sama kogusumma. Näidatud kuumakse võib olla kasutajale loetavaks ümardatud, samal ajal kui kogukulu arvutatakse täpsemate vaheväärtuste põhjal. Mina kasutan lõppotsuse jaoks alati rakenduse enda kogukulu näitu, mitte käsitsi tehtud korrutist.
Rakenduse lihtsus on siin samal ajal nii tugevus kui ka piirang. Kui tahan ainult hinnata põhimakse, saan kiiresti vastuse. Kui tahan modelleerida mitut tasu, ebaregulaarseid makseid või lepingu eritingimusi, pean tulemuse üle kontrollima laenuandja ametliku kalkulaatori ja pakkumisega. Simple Loan ei peaks asendama lepingut, vaid aitama sellest enne paremini aru saada.
Kuidas kogenud kasutaja arvutusi kiiremini võrdleb
Algaja võib iga uue mõtte puhul alustada nullist, kuid mina kasutaksin korduvat töövoogu. Kõigepealt arvutan summa, mida päriselt vaja on. Seejärel teen sama summa kohta vähemalt kaks perioodi, näiteks lühema ja pikema. Lõpuks muudan intressi selliseks, nagu pakub teine laenuandja. Nii tekib väike otsustuskaart, mitte üksik number, mille põhjal on lihtne liiga kiiresti järeldus teha.
Kui rakendus ei paku spetsiaalset võrdlustabelit, saab tulemused enda jaoks üles märkida näiteks telefoni märkmetesse. Kirja lähevad laenusumma, periood, intress, kuumakse ja kogu tagasimakse. See ei ole rakenduse erifunktsioon, vaid kasutusharjumus, mis muudab lihtsa kalkulaatori palju praktilisemaks. Eriti kasulik on lisada juurde ka põhjus, miks iga stsenaarium tekkis: näiteks “säästab kuueelarvet” või “väiksem kogukulu”.
Teine kiirem muster on tagurpidi mõtlemine. Selle asemel et küsida, kui palju laenu ma saan võtta, küsin, milline kuumakse sobib minu tegelikku kuueelarvesse. Seejärel proovin erinevaid summasid ja perioode, kuni leian variandid, mida saan võrrelda. Nii ei lase ma maksimaalsel võimalikul laenusummal oma otsust juhtida.
Igapäevases kasutuses on sellest abi näiteks siis, kui kaalun kasutatud auto ostu. Üks kalkulatsioon võib näidata, mida tähendaks suurem sissemakse ja väiksem laen. Teine näitab, mis juhtub siis, kui jätan säästud alles ja võtan suurema summa. Simple Loan ei otsusta minu eest, kumb valik on parem, kuid teeb kuumakse ja kogukulu erinevuse nähtavaks. See aitab arvestada ka sellega, et säästude täielik tühjendamine võib jätta mind järgmise ootamatu kulu ees kaitseta.
Kolmas kasulik töövõte on intressitundlikkuse kontroll. Ma ei vaataks ainult üht laenuandja pakutud määra, vaid prooviksin ka veidi kõrgemat väärtust. Kui väike intressimuutus muudab kuumakse või kogukulu minu eelarve jaoks ebamugavaks, on see märk, et laen on liiga pingul isegi juhul, kui esialgne pakkumine tundub sobiv. See on eriti oluline muutuva või tingimusliku intressi puhul, mille täpsed reeglid tuleb siiski lepingust üle kontrollida.
Rakenduse tasuta hind teeb sellise katsetamise mugavaks. Ma ei pea iga mõtte pärast uut finantsteenust avama ega oma andmeid kohe taotlusega siduma. Samas ei tähenda tasuta kasutamine, et otsus oleks kuludeta: laen ise, selle intress ja võimalikud lisatasud mõjutavad rahakotti sõltumata sellest, millise kalkulaatoriga ma enne arvutasin.
Kus lihtne kalkulaator oma piirini jõuab
Simple Loan sobib kõige paremini standardse, regulaarsete maksetega laenu esmaseks hindamiseks. Kui lepingus on lisaks põhiosale ja intressile mitu tasu, ei pruugi üks lihtne kogukulu näit anda täielikku pilti. Sama kehtib ennetähtaegse tagasimakse, maksepuhkuse, muutuvate maksete või erineva maksegraafiku korral. Sellistes olukordades kasutaksin seda ainult lähtepunktina.
Samuti ei tohiks rakenduse tulemust segi ajada krediidi kulukuse määra või ametliku pakkumisega. Need võivad arvestada kulusid, mida tavaline EMI-arvutus ei kajasta. Kui laenuandja näitab eraldi krediidi kulukuse määra, lepingutasu või muud kohustuslikku kulu, tuleb neid võrrelda eraldi. Minu jaoks on hea reegel lihtne: rakendus aitab kontrollida matemaatilist põhiloogikat, ametlik pakkumine määrab tegeliku lepingu.
Teine piirang puudutab otsuse emotsionaalset poolt. Kalkulaator võib näidata, et kuumakse mahub paberil eelarvesse, kuid see ei arvesta alati ebaregulaarseid kulusid, töökoha ebakindlust ega olemasolevaid kohustusi. Enne laenu võtmist liidaksin kuumakse oma teiste püsikuludega ja jätaksin ruumi ka tavapäratutele väljaminekutele. Kui tulemus töötab ainult täiesti ideaalses kuus, ei ole see minu arvates turvaline plaan.
Kui vajaksin detailset amortisatsioonigraafikut, mitme laenu koondamist või isikliku eelarve jälgimist, valiksin teistsuguse tööriista. Pangarakenduse kalkulaator võib olla parem siis, kui tahan kohe näha konkreetse laenuandja tasusid ja tingimusi. Arvutustabel sobib paremini siis, kui tahan võrrelda palju stsenaariume või lisada oma sissetulekud ja kulud. Simple Loan võidab kiiruses ja keskendumises, kuid ei ole täielik finantsplaneerimise süsteem.
Privaatsuse ja otsustusrahu mõttes eelistan seda kasutada enne, kui hakkan erinevates kohtades taotlusi täitma. Kalkulaatorisse sisestatud näited ei anna mulle siiski põhjust unustada, et päris laenutaotlus on eraldi protsess. Ma ei kasutaks rakenduse tulemust tõendina, et konkreetne laen mulle kindlasti sobib või et laenuandja peab sama kuumakset pakkuma.
Kellele see rakendus sobib ja kellele mitte
Minu hinnangul sobib Simple Loan inimesele, kes tahab enne laenuandjaga ühendust võtmist saada kiire suurusjärgu: kui suur võiks olla kuumakse, kui palju läheb kokku tagasi ja mida muudab perioodi pikendamine. See on hea ka neile, kes kipuvad reklaamis nähtava väikese kuumakse tõttu kogukulu unustama. Rakendus suunab tähelepanu mõlemale numbrile.
See võib olla kasulik ka pere ühises arutelus. Üks inimene saab sisestada praeguse pakkumise, teine proovida väiksemat laenusummat või lühemat perioodi. Kuna arutelu toetub konkreetsetele arvutustele, on lihtsam rääkida sellest, mida tegelikult saab endale lubada, mitte ainult sellest, milline ost tundub vajalik.
Ma ei soovitaks sellele ainsana toetuda inimesele, kelle laen sisaldab keerulist intressimudelit, suuri ühekordseid tasusid või ebaregulaarset tagasimaksegraafikut. Samuti ei ole see õige valik, kui otsin investeerimisanalüüsi, säästmise jälgimist või täielikku kuueelarve haldust. Sellisel juhul on vaja põhjalikumat finantsrakendust või enda arvutustabelit, kus saab kõik tulud, kulud ja lepingutingimused kokku viia.
Arvestades, et rakendus on tasuta, PEGI 3 märgisega ja töötab vähemalt Androidi 7.0 versioonist alates, on selle proovimise lävi madal. Selle kasutamiseks ei pea ma muutma oma rahanduse korraldamise süsteemi. Piisab sellest, et võtan ühe konkreetse laenuidee, sisestan realistlikud väärtused ja kontrollin tulemust ametliku pakkumise vastu.
Kui esimene arvutus ei tundu usutav
Kui tulemus tundub ootamatult suur või väike, ei järeldaks ma kohe, et rakendus arvutab valesti. Esmalt kontrolliksin sisestatud summat, intressi ja perioodi ning veenduksin, et ükski väärtus pole kogemata vales ühikus. Eriti lihtne on ajada segamini aastane intress ja kuine intress või sisestada aastates mõeldud periood kuude väljale. Pärast parandust arvutaksin sama variandi uuesti ja võrdleksin seda laenuandja kalkulaatoriga samade eelduste juures.
Kui arvutus näib muutuvat liiga palju, muudaksin väärtusi ükshaaval, mitte ei alustaks kohe täiesti teistsuguse näitega. Nii saan aru, kas erinevuse põhjustas periood, summa või intress. Samuti tasub sulgeda segadust tekitav vana katse ja sisestada uus stsenaarium rahulikult algusest peale. See ei ole keeruline tõrkeotsing, vaid viis vältida seda, et võrdlen kogemata eri eeldustega tulemusi.
Rakenduse valikul on praktiline esimene kontroll ka ühilduvus: Androidi seade peab vastama vähemalt versioonile 7.0. Kui rakendus ei avane või arvutus katkeb, vaataksin enne keerulisemate järelduste tegemist, kas seadmel on piisavalt ajakohane süsteem ja kas tavapärane taaskäivitus aitab. Ma ei käsitleks sellist tõrget tõendina, et laenuarvutus ise on vale; vajadusel saab sama sisendit kontrollida laenuandja kalkulaatoris või käsitsi teises usaldusväärses tööriistas.
Kuidas tulemust pakkumisega kokku viia
Kui mul on konkreetne laenupakkumine käes, sisestan rakendusse selles toodud põhinäitajad ja vaatan, kas kuumakse suurusjärk on sarnane. Kui erinevus on märgatav, ei üritaks ma tulemust jõuga sobitada. Kontrolliksin kõigepealt, kas võrdlen sama laenusummat, sama tagasimakseperioodi ja sama intressi ning kas pakkumises on tasusid või eritingimusi, mida lihtne arvutus ei hõlma. Seejärel küsiksin laenuandjalt, millest erinevus tuleneb.
See võrdlus on kõige kasulikum enne lepingu allkirjastamist, mitte pärast seda. Võtan pakkumise juurest eraldi välja kohustuslikud tasud ja vaatan, kas reklaamitud või kalkulaatoris nähtud kuumakse sisaldab neid. Kui kaks pakkumist näivad kuumakse järgi sarnased, võib kogukulu või tingimuste erinevus siiski olla otsustav. Simple Loan aitab mul märgata põhiosa ja intressi mõju, kuid valiku pean tegema täieliku pakkumise, mitte ainult ühe numbri põhjal.
Kui laenuandja annab mulle mitu perioodivarianti, arvutan need sama laenusumma ja määra põhjal läbi ning märgin tulemused kõrvale. Seejärel vaatan, kas igakuine sääst pikema tähtajaga kaalub minu jaoks üles suurema kogukulu. Kui vastus sõltub sellest, kas mõni kuu tuleb erakordselt kallis, teen eelarves ka ettevaatlikuma stsenaariumi. Selline võrdlus aitab vältida olukorda, kus valin madalaima kuumakse lihtsalt seetõttu, et see paistab esmapilgul kõige mugavam.
Millal valida mõni teine tööriist
Simple Loan on mugav kiireks kontrolliks, kuid tavalised alternatiivid täidavad teistsugust ülesannet. Laenuandja enda kalkulaator sobib paremini siis, kui tahan kontrollida konkreetse toote tasusid ja selle pakutavaid tingimusi. Eelarverakendus on sobivam, kui pean esmalt välja selgitama, kui palju saan kuus kõrvale panna või millised püsikulud juba eelarvet koormavad. Arvutustabel on paindlikum siis, kui soovin korraga võrrelda mitut laenu, arvestada eri tasusid või teha omaenda stsenaariume.
Minu jaoks ei tähenda see, et peaksin ühe neist valima ja ülejäänud kõrvale jätma. Kasutan lihtsat kalkulaatorit küsimuse kitsendamiseks, eelarvet tegeliku maksevõime hindamiseks ja ametlikku pakkumist lepingu kulude kontrollimiseks. Kui aga tahan kõike seda ühes kohas siduda või arvutada keerukat tagasimaksegraafikut, ei ole see rakendus üksinda piisav. See töötab kõige paremini väikese, selge rolliga tööriistana, mitte kõigi rahaotsuste keskpunktina.
Samuti jätaksin selle vahele, kui mul pole veel selget ettekujutust laenu eesmärgist või vajalikust summast. Kalkulaator võib muuta laenu võtmise abstraktse mõtte konkreetseks numbriks, kuid see ei ütle, kas ostu saab edasi lükata, odavamalt lahendada või säästudest katta. Sellisel juhul aitaks mind esmalt eelarve ülevaatamine. Alles siis, kui summa ja vajadus on selged, muutub EMI võrdlus päriselt kasulikuks.
Minu lõplik hinnang kasutusharjumuse põhjal
Simple Loan: Finance Calc meeldib mulle eelkõige selle selge rolli tõttu. See ei püüa olla pank, eelarvejuht ega finantsnõustaja. Ta aitab mul enne laenamise otsust vaadata kolme asja, mida ei tohiks segi ajada: perioodilist makset, intressikulu ja kogu tagasimakset. Kui kasutan seda rahulikult ning võrdlen alati samadel alustel, annab see kiire ja arusaadava lähtekoha.
Minu jaoks on parim kasutusviis teha mitu väikest arvutust, märkida tulemused üles ja küsida iga variandi puhul, kas see töötab ka tavalisest raskemas kuus. Samuti kontrollin alati, millised tasud jäävad rakenduse lihtsast arvutusest välja. See kaheastmeline lähenemine — esmalt Simple Loan, seejärel ametlik pakkumine ja leping — on palju turvalisem kui reklaamis nähtud kuumakse põhjal kohe otsustada.
Rakenduse tugevus on kiirus, lihtsus ja keskendumine laenu põhiküsimustele. Piirang on sama selgus: keeruline leping vajab keerukamat analüüsi. Kui otsin esmast kontrolli enne laenu taotlemist, soovitaksin seda hea meelega sõbrale. Kui aga vajan täielikku krediidikulu võrdlust või isikliku eelarve pikaajalist juhtimist, kasutaksin Simple Loani ühe tööriistana teiste lahenduste kõrval, mitte ainsa otsustajana.
Plussid
- Lihtne ja selge kasutajaliides ka esmakordsele kasutajale.
- Arvutused valmivad kiiresti ilma keeruka seadistamiseta.
- Toetab laenumakse planeerimist enne laenuotsuse tegemist.
- Sobib erinevate laenusummade ja perioodide võrdlemiseks.
- Kasulik tööriist pere-eelarve ja kuumakse hindamiseks.
Miinused
- Tegemist on kalkulaatoriga
- mitte päris laenuandja rakendusega.
- Tulemused võivad erineda panga tegelikest pakkumistest.
- Intresside ja lisatasude sisestamine võib vajada käsitsi kontrolli.
- Rakendus ei pruugi pakkuda põhjalikku finantsnõustamist.
- Laenuandmete sisestamisel tuleb privaatsusele ise tähelepanu pöörata.
Korduma kippuvad küsimused: Simple Loan: Finance Calc
Mis rakendus on Simple Loan: Finance Calc ja kellele see sobib?
Simple Loan: Finance Calc on finantskalkulaator, mille abil saab hinnata laenumakseid, intressikulu, tagasimakseperioodi ja kogu laenu maksumust. Rakendus sobib eelkõige neile, kes soovivad enne pangale või laenuandjale taotluse esitamist erinevaid summasid ja perioode võrrelda. Tegemist ei ole iseenesest laenupakkujaga ega garanteeri laenu saamist.
Milliseid arvutusi saab Simple Loan: Finance Calc abil teha?
Rakenduse peamine eesmärk on aidata arvutada hinnangulist kuumakset ning näidata, kui palju võib laen koos intressidega kokku maksma minna. Tavaliselt saab sisestada laenusumma, intressimäära ja tagasimakseperioodi ning võrrelda erinevaid stsenaariume. Tulemused on informatiivsed, sest tegelik makse võib sõltuda lepingutasudest, haldustasudest, kindlustusest ja laenuandja täpsetest tingimustest.
Kas Simple Loan: Finance Calc näitab tegelikku laenupakkumist või väljastab laenu?
Ei. Simple Loan: Finance Calc toimib kalkulaatorina, mitte pangana ega krediidiasutusena. Rakenduses kuvatavad tulemused on ligikaudsed arvutused, mis aitavad rahalisi kohustusi paremini mõista. Enne otsuse tegemist tuleb kontrollida ametlikku krediidi kulukuse määra, lepingutingimusi, lisatasusid ning seda, kas konkreetne laenuandja on sinu riigis seaduslikult tegutsev ja usaldusväärne.
Kas rakenduse arvutustulemusi võib kasutada laenuotsuse tegemisel?
Rakendus võib olla kasulik esialgseks planeerimiseks, kuid ainult selle tulemuste põhjal ei tasu laenuotsust teha. Kalkulaator ei pruugi arvestada kõiki sinu sissetulekuid, olemasolevaid kohustusi, krediidiajalugu, muutuvaid intresse ega laenulepinguga seotud lisakulusid. Võrdle alati ametlikke pakkumisi ja hinda, kas kuumakse mahub sinu eelarvesse ka ootamatute väljaminekute korral.
Mida peaksin enne Simple Loan: Finance Calc allalaadimist ja kasutamist kontrollima?
Enne allalaadimist tasub üle vaadata rakenduse arendaja nimi, kasutajate tagasiside, viimase uuenduse kuupäev, küsitavad õigused ja privaatsustingimused. Finantsrakendusse ei tohiks sisestada internetipanga paroole, kaardi PIN-koodi ega muid konfidentsiaalseid andmeid. Samuti kontrolli, kas rakendus töötab sinu Androidi või iOS-i seadmes ning kas selle kasutamisel võib esineda reklaame või tasulisi funktsioone.


